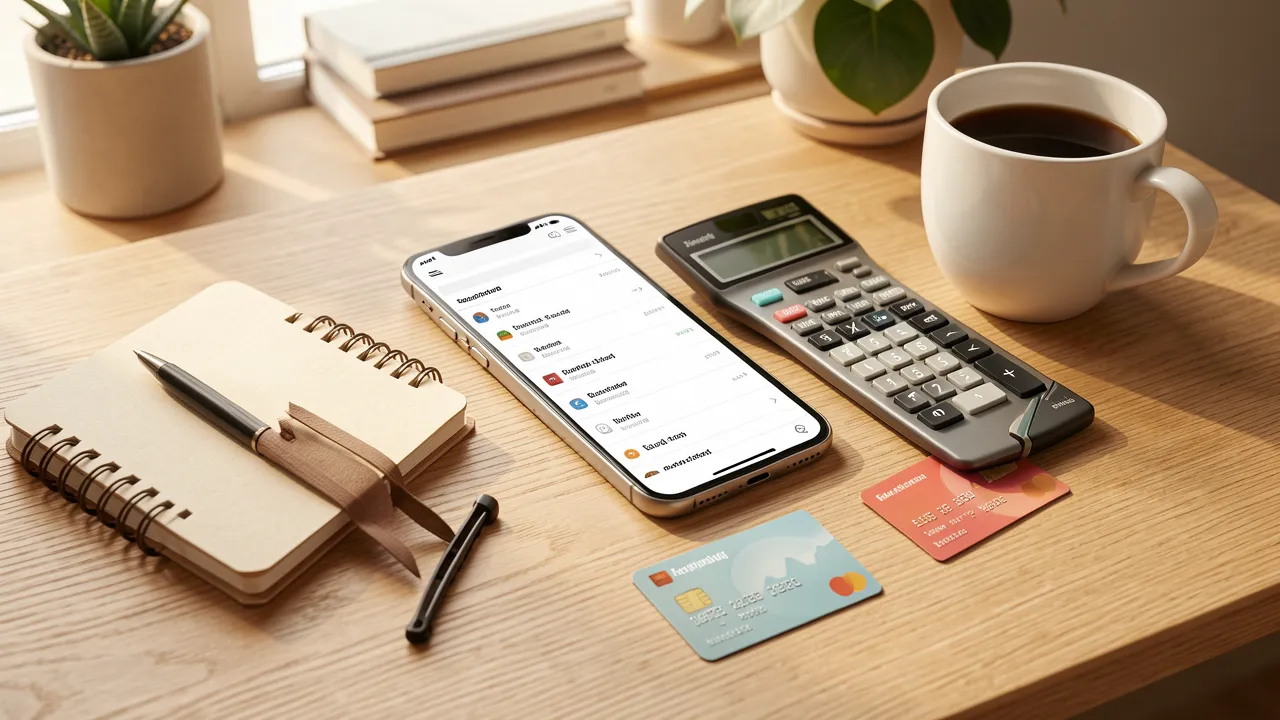
Réduire ses abonnements inutilisés pour économiser chaque mois
Les abonnements se glissent facilement dans le budget: plateforme de vidéo, musique, stockage en ligne, application sportive, box mensuelle ou service de livraison. Pris séparément, quelques euros semblent anodins. Additionnés sur douze mois, ils peuvent représenter plusieurs centaines d’euros dépensés sans réel usage. Faire le tri ne demande pas de renoncer à tout, mais de reprendre la main sur des prélèvements souvent devenus invisibles.
Commencez par dresser la liste complète de vos prélèvements
Le premier frein est simple: beaucoup de personnes ne savent pas précisément combien elles paient chaque mois en abonnements. Certains services sont facturés annuellement, d’autres via PayPal, Apple, Google ou une carte bancaire secondaire. Une vue partielle du budget conduit souvent à sous-estimer la dépense réelle.
Consultez vos relevés bancaires des trois derniers mois et notez chaque paiement récurrent. Cherchez les libellés qui reviennent à date fixe, y compris les petites sommes. Pensez aussi aux prélèvements annuels, parfois débités sans alerte particulière après une période d’essai.
Classez ensuite ces dépenses dans une liste simple:
- le nom du service;
- le montant mensuel ou annuel;
- la date de prélèvement;
- le mode de paiement;
- la fréquence réelle d’utilisation;
- la procédure de résiliation.
Un abonnement à 9,99 euros par mois représente près de 120 euros par an. Trois services de ce type dépassent rapidement 350 euros, sans compter les options payantes et les hausses tarifaires.
Évaluez chaque abonnement avec des questions concrètes
Une fois la liste établie, évitez de décider uniquement selon votre attachement au service. Posez-vous des questions mesurables: l’avez-vous utilisé au cours des trente derniers jours? Est-ce que vous l’utiliseriez si vous deviez vous réabonner aujourd’hui? Avez-vous une alternative déjà incluse dans un autre abonnement?
Un service de streaming peut, par exemple, rester actif toute l’année alors que vous ne regardez réellement des séries que pendant les vacances d’hiver. Vous pouvez le suspendre, puis le réactiver ponctuellement. La plupart des plateformes permettent cette souplesse, même si elles mettent davantage en avant leurs formules annuelles.
Distinguez les besoins des habitudes automatiques
Certains abonnements répondent à un besoin régulier: forfait téléphonique, assurance, transport, logiciel professionnel ou accès à un outil utilisé chaque semaine. D’autres reposent surtout sur l’habitude ou la peur de manquer quelque chose.
Les applications de méditation, les programmes de sport et les box de produits constituent souvent des dépenses à examiner de près. Si vous n’ouvrez plus l’application, si les produits s’accumulent ou si les séances ne correspondent plus à votre rythme, le prélèvement ne vous rend pas forcément le service attendu.
Attribuez à chaque abonnement l’une de ces trois catégories: à conserver, à remplacer ou à supprimer. Cette méthode évite les hésitations et transforme un tri vague en plan d’action.
Réduisez le coût avant de résilier définitivement
La résiliation n’est pas la seule option. Certaines dépenses peuvent être diminuées sans perdre l’accès au service. Vérifiez les formules disponibles, les offres familiales, les tarifs étudiants, les versions avec publicité ou les paiements annuels réellement avantageux.
Partagez uniquement les comptes lorsque les conditions d’utilisation du fournisseur l’autorisent. Un abonnement familial légalement partagé entre les membres d’un même foyer peut réduire sensiblement la facture. À l’inverse, payer une formule premium pour une utilisation individuelle occasionnelle n’a guère d’intérêt.
Pour les logiciels et le stockage en ligne, comparez aussi les formules gratuites. Vous utilisez peut-être 5 Go sur un espace de 200 Go, ou seulement une fonction basique d’un logiciel payant. Dans ce cas, une offre inférieure peut suffire.
Le bon abonnement est celui qui correspond à votre usage réel, pas celui qui promet le plus de fonctionnalités.
Organisez les résiliations sans laisser passer les délais
Les résiliations demandent parfois plusieurs étapes: connexion au compte, confirmation par e-mail, formulaire caché dans les paramètres ou appel au service client. Lancez les démarches dès que votre décision est prise, surtout pour les périodes d’essai proches de leur échéance.
Conservez une preuve: capture d’écran, e-mail de confirmation ou référence de demande. Vérifiez ensuite le relevé bancaire suivant afin de vous assurer qu’aucun débit ne subsiste. Si un prélèvement continue après une résiliation confirmée, contactez le fournisseur, puis votre banque si nécessaire.
Vous pouvez également créer un calendrier dédié aux renouvellements. Inscrivez une alerte une semaine avant chaque date annuelle. Cela laisse le temps de comparer les offres, de négocier un tarif ou d’arrêter le service avant le débit.
Prévoyez une règle pour les essais gratuits
Les périodes d’essai sont conçues pour devenir des abonnements payants si vous oubliez leur date de fin. Dès l’inscription, programmez un rappel deux ou trois jours avant l’échéance. Si le service vous plaît réellement, vous aurez le temps de confirmer votre choix. Sinon, vous éviterez une dépense non prévue.
Une autre méthode consiste à utiliser une carte virtuelle à plafond limité, lorsque votre banque propose cette fonctionnalité. Elle réduit le risque de prélèvements inattendus, tout en vous laissant tester un service.
Transformez les économies en objectif visible
Résilier plusieurs abonnements peut libérer 20, 50 ou 100 euros par mois. Sans destination précise, cette somme risque cependant de disparaître dans les dépenses courantes. Automatisez un virement du même montant vers un livret d’épargne, un projet de vacances, un fonds d’urgence ou le remboursement d’un crédit.
Voir l’argent économisé progresser rend l’effort plus concret. Si vous stoppez 35 euros d’abonnements mensuels, vous pourrez mettre de côté 420 euros sur une année. Cette réserve peut financer une réparation, une formation ou une dépense imprévue sans déséquilibrer votre budget.
Voici les repères à retenir pour alléger durablement vos prélèvements:
- examinez vos relevés sur au moins trois mois;
- calculez chaque coût sur une année entière;
- supprimez les services inutilisés depuis plusieurs semaines;
- choisissez une formule adaptée plutôt qu’une option surdimensionnée;
- placez des alertes avant les renouvellements et fins d’essai;
- affectez les économies à un objectif précis.
Reprendre le contrôle de son budget au fil des mois
Le tri des abonnements gagne à devenir un rendez-vous régulier, par exemple tous les six mois. Vos besoins changent: une application utile à un moment donné peut devenir superflue plus tard, tandis qu’un nouvel outil peut remplacer plusieurs services payants.
Cette vigilance ne consiste pas à vous priver des loisirs ou des services qui facilitent votre quotidien. Elle vous permet de payer volontairement ce que vous utilisez vraiment. En gardant une liste à jour et en surveillant les dates de renouvellement, vous protégez votre budget sans effort démesuré, mois après mois.



Chez moi ce sont surtout les petits abonnements via Google Play qui passaient inaperçus. La télé, je l’utilise vraiment, mais les applis à 2 ou 4 euros, jamais ou presque.
J’ai fait l’exercice en janvier après avoir vu un débit pour une appli de méditation que je pensais avoir supprimée. En réalité, supprimer l’appli ne résiliait rien… J’ai retrouvé aussi un stockage photo en double et une box que je recevais sans même l’ouvrir. Au total j’ai arrêté 27 euros par mois, que je vire maintenant sur un petit compte épargne dès le début du mois. Le plus pénible a été de retrouver les identifiants, pas de prendre la décision.
Ça fait du bien de remettre tout à plat, même si on a un peu honte du total au début 😅
Pour les abonnements payés une fois par an, vous les ramenez au mois dans votre tableau ou vous les laissez à part ? C’est là que je me perds un peu.
Divisez simplement par douze.